10 Contoh Barang Kena Pajak (BKP) Terbaru yang Wajib Dipahami Bisnis Owner
Singkatnya: Barang Kena Pajak (BKP) adalah barang yang dikenai Pajak Pertambahan Nilai (PPN) berdasarkan UU PPN, baik barang berwujud (bergerak maupun tidak bergerak) maupun barang tidak berwujud. Contohnya laptop, mobil, bangunan, pakaian jadi, hingga hak merek dan lisensi software. Tarif PPN-nya 12%, dengan beban efektif 11% untuk barang non-mewah.
Setiap kali Anda menjual stok, menyewakan peralatan, atau bahkan membagikan produk gratis ke pelanggan, ada satu pertanyaan yang diam-diam menunggu jawaban: barang ini kena PPN atau tidak? Salah jawab, faktur pajak bisa keliru dan berujung SP2DK.
Tenang, logikanya tidak serumit kelihatannya. Prinsip dasarnya justru sederhana: hampir semua barang adalah BKP, kecuali yang tegas dikecualikan undang-undang. Mari bedah satu per satu, di artikel berikut ini:
📌 Mau tahu cara aman hadapi SP2DK tanpa panik? Pelajari strategi lengkapnya DI SINI!
Apa Itu Barang Kena Pajak?
Menurut Pasal 1 angka 3 UU PPN, Barang Kena Pajak adalah barang yang dikenai pajak berdasarkan UU PPN. Sementara "barang" sendiri (Pasal 1 angka 2) mencakup barang berwujud, baik bergerak maupun tidak bergerak, dan barang tidak berwujud.
Artinya, UU PPN memakai pendekatan negative list: semua barang dianggap BKP, kecuali yang secara tegas dinyatakan bukan objek PPN di Pasal 4A.
Analogi Sederhana
Kita ibaratkan PPN ini seperti daftar tamu yang berada di depan pintu gedung. Bayangkan satpam gedung tidak memegang daftar siapa yang boleh masuk, melainkan hanya daftar pendek siapa yang tidak boleh masuk. Nah, siapa pun yang namanya tidak ada di daftar itu, otomatis dipersilakan masuk. Begitulah cara kerja BKP: selama barang Anda tidak tercantum di daftar pengecualian, anggap saja ia BKP.
Dua jenis BKP
| Jenis | Ciri | Contoh |
| BKP berwujud bergerak | Punya fisik, bisa dipindahkan | Laptop, mobil, pakaian, furnitur |
| BKP berwujud tidak bergerak | Punya fisik, melekat pada tanah | Rumah, ruko, gedung kantor |
| BKP tidak berwujud | Tidak punya fisik, berupa hak | Hak merek, paten, lisensi software, waralaba |
10 Contoh Barang Kena Pajak Terbaru
Sepuluh contoh berikut dipilih karena paling sering muncul dalam transaksi bisnis owner di 2026. Perlakuan PPN-nya mengacu pada UU HPP dan PMK 131/2024.
| No | Contoh BKP | Jenis | Perlakuan PPN 2026 |
| 1 | Laptop, ponsel, dan perangkat elektronik | Berwujud bergerak | 12% × DPP 11/12 (efektif 11%) |
| 2 | Pakaian jadi dan produk fesyen | Berwujud bergerak | Efektif 11% |
| 3 | Furnitur dan peralatan kantor | Berwujud bergerak | Efektif 11% |
| 4 | Bahan bangunan (semen, besi, keramik) | Berwujud bergerak | Efektif 11% |
| 5 | Makanan kemasan dan minuman di ritel modern | Berwujud bergerak | Efektif 11% (beda dengan makanan di restoran yang bukan objek PPN) |
| 6 | Kosmetik dan produk perawatan tubuh | Berwujud bergerak | Efektif 11% |
| 7 | Mobil penumpang objek PPnBM | Berwujud bergerak, mewah | 12% penuh + PPnBM |
| 8 | Ruko, gedung kantor, dan rumah | Berwujud tidak bergerak | Efektif 11%; hunian mewah 12% penuh; rumah tapak tertentu dapat fasilitas PPN DTP |
| 9 | Lisensi software dan aplikasi | Tidak berwujud | Efektif 11% |
| 10 | Hak merek dan waralaba (franchise) | Tidak berwujud | Efektif 11% |
Bagaimana dengan emas perhiasan, kendaraan bekas, dan elpiji? Ketiganya tetap BKP, tetapi PPN-nya dihitung dengan skema besaran tertentu atau DPP nilai lain sesuai aturan khusus masing-masing, bukan rumus 11/12.
Contoh:
Toko bangunan "Maju Jaya" yang sudah PKP menjual 100 sak semen seharga Rp6.500.000 (belum termasuk PPN). Semen adalah BKP berwujud bergerak, jadi Maju Jaya wajib menerbitkan faktur pajak dengan PPN 12% × (11/12 × Rp6.500.000) = Rp715.000.
Barang Kena Pajak Tidak Berwujud
BKP tidak berwujud adalah hak atau manfaat yang tidak punya bentuk fisik, tetapi bernilai ekonomi dan bisa diperjualbelikan atau dilisensikan. Rinciannya ada di Penjelasan Pasal 4 ayat (1) UU PPN.
Analogi: Unduhan Perangkat Lunak (Software)
Saat sebuah perusahaan membeli lisensi penggunaan aplikasi atau perangkat lunak perkantoran secara resmi, mereka tidak sedang membeli kepingan CD atau server komputer tempat data disimpan. Yang mereka bayar adalah hak legal untuk menggunakan kode, sistem, dan pembaruan program tersebut secara sah demi kelancaran operasional bisnis.
Yang termasuk BKP tidak berwujud
- Hak menggunakan hak cipta, paten, desain, formula atau proses rahasia, merek dagang, dan hak kekayaan intelektual lainnya.
- Hak menggunakan peralatan industrial, komersial, atau ilmiah.
- Pemberian pengetahuan atau informasi ilmiah, teknikal, industrial, atau komersial (know-how).
- Bantuan tambahan terkait hak di atas, termasuk hak menerima siaran lewat satelit atau kabel dan penggunaan spektrum radio.
- Hak menggunakan film, pita video untuk televisi, atau pita suara untuk radio.
- Pelepasan sebagian atau seluruh hak kekayaan intelektual tersebut.
Contoh BKP tidak berwujud dalam bisnis
| Transaksi | Kenapa termasuk BKP tidak berwujud |
| Membayar royalti merek ke pemilik lisensi | Hak menggunakan merek dagang |
| Membeli paket waralaba makanan | Hak memakai merek, resep, dan SOP |
| Membeli lisensi software akuntansi | Hak menggunakan hak cipta program |
| Membayar formula parfum dari perusahaan riset | Hak atas formula rahasia |
| Stasiun TV membeli hak tayang film | Hak menggunakan film gambar hidup |
Jika pemilik haknya berada di luar negeri, misalnya merek dari Hong Kong dipakai perusahaan di Jakarta, transaksinya disebut pemanfaatan BKP tidak berwujud dari luar daerah pabean. PPN-nya disetor sendiri oleh pihak yang memanfaatkan di Indonesia.
Penyerahan Barang Kena Pajak
Barang yang berstatus BKP belum otomatis membuat PPN terutang. Pemicunya adalah penyerahan: perpindahan hak atau penguasaan BKP dari PKP ke pihak lain. Pasal 1A UU PPN merinci mana yang dianggap penyerahan dan mana yang tidak.
Anggap saja BKP sebagai bola, dan penyerahan sebagai operan. Pajak baru "dicatat" saat bola berpindah kaki, bukan saat bola diam di gudang.
Termasuk penyerahan BKP (Pasal 1A ayat 1)
| Bentuk penyerahan | Contoh |
| Penyerahan hak karena perjanjian (jual beli, tukar menukar) | Distributor menjual stok ke toko |
| Pengalihan karena sewa beli atau leasing | Dealer menyerahkan truk lewat skema leasing |
| Penyerahan ke pedagang perantara atau melalui juru lelang | Barang dilelang lewat balai lelang |
| Pemakaian sendiri dan/atau pemberian cuma-cuma | Pabrik snack membagikan produk gratis saat promosi |
| Persediaan atau aset yang tersisa saat perusahaan bubar | Stok dan mobil operasional saat likuidasi |
| Penyerahan dari pusat ke cabang, sebaliknya, atau antarcabang | Gudang pusat mengirim stok ke cabang Surabaya |
| Penyerahan dalam pembiayaan syariah | Murabahah: dianggap langsung dari PKP ke nasabah |
Poin "pemberian cuma-cuma" paling sering terlewat. Sampel gratis, parsel Lebaran berisi produk sendiri, atau hadiah undian tetap terutang PPN.
Tidak termasuk penyerahan BKP (Pasal 1A ayat 2)
- Penyerahan kepada makelar sebagaimana dimaksud KUHD.
- Penyerahan untuk jaminan utang-piutang.
- Penyerahan pusat-cabang bila PKP sudah memusatkan tempat pajak terutang.
- Pengalihan dalam merger, konsolidasi, pemekaran, pengambilalihan usaha, atau setoran modal pengganti saham, asalkan kedua pihak PKP.
- Aset tersisa saat pembubaran yang PPN Masukannya dulu tidak dapat dikreditkan.
Barang Kena Pajak Kena PPN Berapa?
BKP dikenai PPN dengan tarif 12%. Untuk BKP non-mewah, Dasar Pengenaan Pajak (DPP) memakai nilai lain 11/12 dari harga jual, sehingga beban efektifnya 11%. BKP mewah objek PPnBM dikenai 12% penuh dari harga jual. Ekspor BKP dikenai 0%.
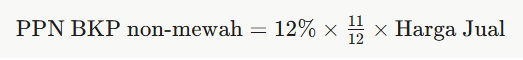
| Transaksi | Harga jual | PPN terutang |
| Laptop kantor | Rp15.000.000 | Rp1.650.000 |
| Lisensi software tahunan | Rp24.000.000 | Rp2.640.000 |
| Mobil objek PPnBM | Rp900.000.000 | Rp108.000.000 + PPnBM |
| Ekspor mebel | Rp200.000.000 | Rp0 (tarif 0%) |
Ada batas nominal transaksinya?
Tidak ada batas minimal per transaksi. Pembelian Rp10.000 pun terutang PPN jika penjualnya PKP. Yang punya batas nominal adalah status penjualnya: pengusaha dengan omzet di atas Rp4,8 miliar setahun wajib dikukuhkan sebagai PKP. Di bawah angka itu, pengusaha kecil tidak wajib memungut PPN, kecuali memilih menjadi PKP secara sukarela.
Ibaratnya, PPN adalah "tiket masuk" yang hanya boleh dijual oleh loket resmi. Barangnya boleh murah atau mahal, tetapi yang menentukan ada-tidaknya tiket adalah apakah penjualnya loket resmi (PKP).
BKP vs Jasa Kena Pajak
Kalau BKP adalah "barangnya", Jasa Kena Pajak (JKP) adalah "tenaga dan keahliannya", seperti jasa konsultan, sewa ruangan, atau maklon. Tarif PPN keduanya sama, tetapi daftar pengecualiannya berbeda.
FAQ Seputar Barang Kena Pajak
Apa contoh Barang Kena Pajak PPN? Laptop, pakaian jadi, furnitur, bahan bangunan, kosmetik, mobil, ruko, lisensi software, dan hak merek.
Apa contoh Barang Kena Pajak tidak berwujud? Hak merek, paten, hak cipta, formula rahasia, waralaba, lisensi software, dan hak tayang film.
Barang kena pajak nominal berapa? Tidak ada nominal minimal per transaksi. Yang dibatasi adalah status penjual: omzet di atas Rp4,8 miliar setahun wajib menjadi PKP dan memungut PPN.
Jasa Kena Pajak adalah apa? Jasa yang dikenai PPN berdasarkan UU PPN, misalnya jasa konsultan, periklanan, sewa ruangan, dan maklon.
Apa beda BKP dan JKP? BKP berupa barang, baik berwujud maupun tidak berwujud. JKP berupa kegiatan pelayanan. Tarif PPN keduanya sama.
Penutup
Memahami BKP pada dasarnya cukup dengan tiga pertanyaan: barangnya masuk daftar pengecualian atau tidak, ada penyerahan atau tidak, dan penjualnya PKP atau tidak. Tiga jawaban itu sudah menentukan apakah faktur pajak perlu diterbitkan.
📌 Butuh pendampingan perpajakan atau solusi tuntas hadapi SP2DK? Jadwalkan Konsultasi Sekarang DI SINI!
Accounting is Fun, Accounting is Easy!
Penulis: Agnes Ade Arsya, S.Ak.
Editor: Amrina Yulfajar, S.E., M.M., Ak
Reviewer: Icha Audyy (Riza Audi Rizky, S.E., BKP.)
Image Source: Magnific
Sumber:
Susunan Dalam Satu Naskah UU PPN (dengan perubahan UU HPP) — Direktorat Jenderal Pajak (Pasal 1, 1A, 3A, 4, dan Penjelasan Pasal 4)
UU No. 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan — JDIH BPK RI
PMK 131/2024: Tarif PPN Sebelas-Dua Belas — Direktorat Jenderal Pajak, 6 Januari 2025
Surooya, N. & Furqon, I. K. — Analisis Dampak Kenaikan Tarif PPN 12% Berdasarkan UU HPP terhadap Kelangsungan Usaha UMKM — Jurnal RESTITUSI, FE Universitas Muslim Indonesia
Landasan teori PPN, BKP, dan JKP — Repositori Universitas Kristen Petra
Materi Ajar PPN: Lingkup BKP Tak Berwujud dan Penyerahan BKP — FEB Universitas Islam Malang
Apa Itu Barang Kena Pajak dan Barang Tidak Kena Pajak? — DDTCNews
Royalti Termasuk BKP Tidak Berwujud yang Kena PPN — DDTCNews
Ini Alasan Pemakaian Sendiri dan Pemberian Cuma-Cuma Terutang PPN — DDTCNews
Komentar (0)
Artikel Terkait Lainnya
 Pajak
Wajib Pajak yang Sudah Melunasi Sanksi SKPKB Tidak Bisa Ajukan PSA
Direktorat Jenderal Pajak (DJP) memberikan penegasan penting bagi dunia usaha dan wajib pajak di Indonesia. Wajib pajak yang telah melunasi pokok pajak beserta sanksi administrasi dalam Surat Ketetapa...
 Pajak
SKPKB Adalah? Arti, Jenis Surat Ketetapan Pajak, dan Batas Waktu Bayarnya
SKPKB (Surat Ketetapan Pajak Kurang Bayar) adalah surat dari Direktorat Jenderal Pajak yang menetapkan bahwa pajak Anda ternyata kurang dibayar. Isinya memuat pokok pajak, kredit pajak, kekurangan bay...
 Pajak
Denda SPT Bisa Dihapus? Ini Syarat dan Cara Mengajukannya di Coretax
Ya, denda pajak bisa dihapus. Pasal 36 ayat (1) huruf a UU KUP memberi hak kepada wajib pajak untuk mengajukan pengurangan atau penghapusan sanksi administrasi yang timbul karena kekhilafan, bukan kes...