Jasa Kena Pajak Adalah? Pengertian, Contoh, dan Cara Hitung PPN-nya
Singkatnya: Jasa Kena Pajak (JKP) adalah jasa yang dikenai Pajak Pertambahan Nilai (PPN) berdasarkan UU PPN. Contohnya jasa konsultan, digital marketing, sewa ruangan, maklon, dan servis. Tarif PPN-nya 12% dengan beban efektif 11%, kecuali jasa tertentu seperti ekspedisi paket dan biro perjalanan yang memakai besaran tertentu 1,1%.
Banyak pemilik bisnis jasa mengira PPN hanya urusan toko yang menjual barang. Padahal, begitu Anda menagih klien untuk jasa desain, konsultasi, atau sewa alat, PPN bisa ikut menempel di invoice Anda.
Kabar baiknya, cara membedakan jasa yang kena PPN dan yang tidak itu bisa dipelajari dalam sekali klik. Yuk, kita bedah bersama di artikel ini:
Apa Itu Jasa Kena Pajak?
Menurut Pasal 1 angka 6 UU PPN, Jasa Kena Pajak adalah jasa yang dikenai pajak berdasarkan UU PPN. Sementara "jasa" (Pasal 1 angka 5) adalah setiap kegiatan pelayanan berdasarkan perikatan atau perbuatan hukum yang membuat suatu barang, fasilitas, kemudahan, atau hak tersedia untuk dipakai. Termasuk di dalamnya jasa membuat barang atas pesanan, dengan bahan dan petunjuk dari pemesan (maklon).
Sama seperti barang, UU PPN memakai pendekatan daftar pengecualian: semua jasa adalah JKP, kecuali yang tegas dinyatakan bukan objek PPN di Pasal 4A ayat (3).
Analogi Sederhana
Kita analogikan sebagai bengkel dan suku cadang. Saat motor Anda diservis, nota bengkel biasanya terbagi dua: harga oli dan kampas rem, lalu ongkos montir. Oli dan kampas rem adalah barang (BKP). Ongkos montir adalah jasa (JKP). Keduanya sama-sama bisa kena PPN, tetapi dicatat sebagai dua objek yang berbeda.
Syarat penyerahan JKP terutang PPN
PPN atas jasa baru terutang jika keempat syarat ini terpenuhi sekaligus:
- Yang diserahkan adalah JKP, bukan jasa yang dikecualikan.
- Penyerahan dilakukan di dalam daerah pabean (wilayah Indonesia).
- Penyerahan dilakukan dalam kegiatan usaha atau pekerjaan.
- Yang menyerahkan adalah Pengusaha Kena Pajak (PKP), yaitu pengusaha dengan omzet di atas Rp4,8 miliar setahun atau yang memilih dikukuhkan secara sukarela.
Satu syarat saja tidak terpenuhi, misalnya penyedia jasanya belum PKP, maka PPN tidak dipungut.
Contoh Jasa Kena Pajak dalam Bisnis
Sepuluh jasa berikut paling sering ditagihkan antarbisnis (B2B) di 2026. Kolom terakhir menunjukkan cara PPN-nya dihitung.
| No | Contoh JKP | Contoh transaksi | Perlakuan PPN 2026 |
| 1 | Jasa konsultan (pajak, hukum, manajemen) | Kantor konsultan mendampingi SPT Tahunan klien | Efektif 11% |
| 2 | Jasa digital marketing dan periklanan | Agensi mengelola iklan media sosial | Efektif 11% |
| 3 | Jasa sewa ruangan dan gedung | Sewa ruko atau ruang kantor | Efektif 11% |
| 4 | Jasa sewa peralatan dan kendaraan | Sewa alat berat, mobil operasional | Efektif 11% |
| 5 | Jasa maklon | Pabrik memproduksi kosmetik untuk brand lain | Efektif 11% |
| 6 | Jasa perbaikan dan perawatan | Servis AC kantor, perawatan mesin produksi | Efektif 11% |
| 7 | Jasa desain, IT, dan pembuatan software | Developer membuat aplikasi kasir pesanan klien | Efektif 11% |
| 8 | Jasa kebersihan dan keamanan (outsourcing) | Cleaning service dan satpam gedung | Efektif 11% |
| 9 | Jasa pengiriman paket dan freight forwarding | Ekspedisi B2B, pengurusan kargo ekspor-impor | Besaran tertentu 1,1% |
| 10 | Jasa biro perjalanan wisata | Agen menjual paket tur kantor | Besaran tertentu 1,1% |
📌Baca Juga:
Supaya pemahaman Anda seimbang antara transaksi barang dan jasa, pastikan juga untuk membaca 10 Contoh Barang Kena Pajak (BKP) Terbaru yang Wajib Dipahami Bisnis Owner.
Contoh:
CV Kreatif Nusantara, agensi digital yang sudah PKP, menagih PT Sumber Rejeki jasa kelola iklan Rp20.000.000. PPN-nya: 12% × (11/12 × Rp20.000.000) = Rp2.200.000. Total invoice Rp22.200.000, dan PT Sumber Rejeki bisa mengkreditkan Rp2.200.000 itu sebagai PPN Masukan.
Jasa yang Tidak Kena PPN
Ada dua kelompok yang sering tertukar. Kelompok pertama memang bukan objek PPN. Kelompok kedua tetap JKP, tetapi PPN-nya dibebaskan. Bedanya terasa di pembukuan: pada jasa yang dibebaskan, PPN Masukan umumnya tidak bisa dikreditkan.
1. Bukan objek PPN (Pasal 4A ayat 3 UU PPN s.t.d.t.d. UU HPP)
- Jasa keagamaan.
- Jasa kesenian dan hiburan yang menjadi objek pajak daerah.
- Jasa perhotelan yang menjadi objek pajak daerah.
- Jasa yang disediakan pemerintah dalam rangka menjalankan pemerintahan secara umum.
- Jasa penyediaan tempat parkir yang menjadi objek pajak daerah.
- Jasa boga atau katering.
Alasannya sederhana: jasa-jasa ini sudah dipajaki pemerintah daerah lewat Pajak Barang dan Jasa Tertentu (PBJT). Kalau dikenai PPN juga, konsumen membayar pajak dua kali.
2. Tetap JKP, tetapi PPN dibebaskan (PP 49/2022)
- Jasa pelayanan kesehatan medis.
- Jasa pelayanan sosial.
- Jasa pendidikan.
- Jasa keuangan dan asuransi.
- Jasa angkutan umum di darat, air, dan udara dalam negeri.
- Jasa tenaga kerja.
- Jasa penyiaran yang tidak bersifat iklan.
Hati-hati: pembebasan hanya berlaku untuk jasa intinya. Contohnya, rumah sakit tetap memungut PPN atas sewa ruang kantin, dan bank tetap memungut PPN atas jasa sewa safe deposit box.
Tarif dan Cara Hitung PPN Jasa Kena Pajak
JKP dikenai tarif PPN 12%. Untuk jasa umum, Dasar Pengenaan Pajak (DPP) memakai nilai lain 11/12 dari penggantian (PMK 131/2024), sehingga beban efektifnya 11%. Lima jasa tertentu memakai besaran tertentu 1,1% (PMK 71/2022 jo. PMK 11/2025), dan ekspor JKP dikenai 0%.
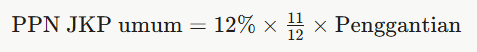
| Jenis JKP | Dasar hitung | Tarif efektif | Contoh tagihan Rp10.000.000 |
| Jasa umum (konsultan, sewa, maklon, servis) | 12% × 11/12 penggantian | 11% | PPN Rp1.100.000 |
| Pengiriman paket, biro/agen wisata, freight forwarding, pemasaran voucer | Besaran tertentu | 1,1% | PPN Rp110.000 (PPN Masukan tidak dapat dikreditkan) |
| Ekspor JKP | Penggantian | 0% | PPN Rp0 |
Penggantian adalah nilai yang diminta penyedia jasa, di luar PPN dan potongan harga yang dicantumkan di faktur pajak.
Hack cepat: invoice sudah termasuk PPN
Jika klien bertanya "Rp22.200.000 itu sudah termasuk PPN?", pisahkan dengan rumus berikut:
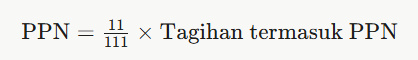
Hasilnya Rp2.200.000 untuk PPN dan Rp20.000.000 untuk nilai jasanya.
PPN atas Jasa dari Luar Negeri dan Layanan Digital
Jasa yang dipakai di Indonesia tetap kena PPN, meski penyedianya berada di luar negeri. UU PPN menyebutnya pemanfaatan JKP dari luar daerah pabean di dalam daerah pabean.
Ibaratnya seperti memesan makanan dari restoran di kota lain. Dapurnya jauh, tapi Anda tetap makan di rumah sendiri. PPN mengikuti tempat jasa itu "dimakan", bukan tempat ia dimasak.
Sejak 25 September 2026, ada tiga jalur pemungutannya:
| Jalur | Siapa yang menyetor PPN | Contoh |
| Pemungut PPN PMSE | Platform digital luar negeri yang ditunjuk DJP, langsung di harga langganan | Langganan Google Workspace, Netflix, Spotify, layanan cloud |
| Setor sendiri oleh pemanfaat | Perusahaan Anda di Indonesia | Membayar konsultan atau jasa teknis dari Singapura yang tidak ditunjuk sebagai pemungut PMSE |
| SPP-TDLN | Bank atau fintech tempat Anda membayar, lewat sistem PT Jalin Pembayaran Nusantara | Langganan tools atau software luar negeri yang platformnya belum ditunjuk sebagai pemungut PMSE |
Pelaku usaha luar negeri ditunjuk sebagai pemungut PPN PMSE jika transaksinya dengan pembeli Indonesia melebihi Rp600 juta setahun atau Rp50 juta sebulan, dan/atau traffic-nya melebihi 12.000 setahun.
Bagi bisnis owner yang sudah PKP, PPN yang dibayar atas langganan software bisnis dari platform PMSE dapat dikreditkan sebagai PPN Masukan, selama bukti pungutnya mencantumkan identitas perusahaan.
SPP-TDLN (Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri) diatur dalam PMK 49/2026. Transaksi yang sudah dipungut lewat PMSE tidak dipungut lagi, jadi tidak ada PPN ganda. Penjelasan lengkapnya ada di artikel Apa Itu SPP-TDLN? Arti, Penyelenggara & Cara Kerjanya.
Beda Barang Kena Pajak dan Jasa Kena Pajak
| Aspek | Barang Kena Pajak (BKP) | Jasa Kena Pajak (JKP) |
| Bentuk | Barang berwujud atau tidak berwujud | Kegiatan pelayanan |
| Dasar hukum definisi | Pasal 1 angka 3 UU PPN | Pasal 1 angka 6 UU PPN |
| Pengecualian | Pasal 4A ayat (2) | Pasal 4A ayat (3) |
| Dasar Pengenaan Pajak | Harga jual | Penggantian |
| Tarif umum | 12% × 11/12 (efektif 11%); barang mewah 12% penuh | 12% × 11/12 (efektif 11%); jasa tertentu 1,1% |
| Contoh | Laptop, semen, lisensi software | Konsultan, sewa ruangan, maklon |
Panduan lengkap soal barang ada di artikel 10 Contoh Barang Kena Pajak (BKP) Terbaru.
Contoh Invoice Jasa yang Benar
Banyak sengketa PPN jasa berawal dari invoice yang mencampur nilai jasa dengan biaya titipan klien. Berikut contoh invoice CV Kreatif Nusantara (PKP) untuk PT Sumber Rejeki, yang menitipkan dana belanja iklan Rp30.000.000:
| Komponen invoice | Nilai |
| Jasa kelola iklan (management fee) | Rp20.000.000 |
| PPN 12% × 11/12 × Rp20.000.000 | Rp2.200.000 |
| Reimbursement belanja iklan (bukti tagihan atas nama klien) | Rp30.000.000 |
| Total tagihan | Rp52.200.000 |
| PPh 23 dipotong klien (2% × Rp20.000.000) | (Rp400.000) |
| Yang ditransfer klien | Rp51.800.000 |
Tiga hal yang membuat invoice ini aman:
- PPN hanya dihitung dari nilai jasa. Reimbursement bukan bagian dari penggantian, asalkan dicantumkan terpisah dan bukti aslinya atas nama klien. Kalau digabung jadi satu angka Rp50.000.000, seluruhnya berisiko dianggap DPP.
- Faktur pajak memakai DPP nilai lain. Di Coretax, DPP tercatat Rp18.333.333 (11/12 × Rp20.000.000), dan PPN-nya Rp2.200.000.
- PPh 23 dihitung dari nilai jasa sebelum PPN. Minta bukti potong PPh 23 dari klien, karena itu kredit pajak untuk PPh Badan Anda.
Ibaratnya seperti kurir yang membelikan barang titipan. Ongkos kirimnya adalah penghasilan kurir dan kena pajak, tapi uang belanja titipan tetap milik pelanggan.
FAQ Seputar Jasa Kena Pajak
Jasa Kena Pajak adalah apa? Jasa yang dikenai PPN berdasarkan UU PPN, yaitu setiap kegiatan pelayanan berdasarkan perikatan yang membuat barang, fasilitas, kemudahan, atau hak tersedia untuk dipakai.
Apa saja contoh Jasa Kena Pajak? Jasa konsultan, digital marketing, sewa ruangan, sewa peralatan, maklon, servis, pembuatan software, outsourcing kebersihan, ekspedisi, dan biro perjalanan.
Berapa tarif PPN untuk jasa? Tarifnya 12% dengan DPP 11/12, sehingga efektif 11%. Jasa tertentu seperti pengiriman paket dan freight forwarding memakai besaran tertentu 1,1%.
Apakah jasa pendidikan dan kesehatan kena PPN? Tidak dipungut. Keduanya termasuk JKP yang PPN-nya dibebaskan melalui PP 49/2022.
Apakah freelancer wajib memungut PPN? Hanya jika sudah dikukuhkan sebagai PKP, baik karena omzetnya melebihi Rp4,8 miliar setahun maupun karena mendaftar secara sukarela.
Penutup
Kunci memahami JKP cukup dengan tiga pertanyaan: jasanya masuk daftar pengecualian atau tidak, dipakai di Indonesia atau tidak, dan penyedianya PKP atau tidak. Begitu tiga jawaban itu jelas, invoice dan faktur pajak Anda aman dari koreksi.
Jika perusahaan Anda membutuhkan pendampingan khusus untuk merapikan pembukuan, pengelolaan perpajakan, atau penyediaan staf keuangan profesional, silakan berdiskusi santai dengan tim kami melalui WhatsApp Konsultasi Pendampingan Bisnis. Kami siap membantu merespons kebutuhan finansial dan operasional bisnis Anda dari balik layar!
Accounting is Fun, Accounting is Easy!
Penulis: Agnes Ade Arsya, S.Ak.
Editor: Amrina Yulfajar, S.E., M.M., Ak
Reviewer: Icha Audyy (Riza Audi Rizky, S.E., BKP.)
Image Source: Magnific
Sumber:
Susunan Dalam Satu Naskah UU PPN (dengan perubahan UU HPP) — Direktorat Jenderal Pajak (Pasal 1 angka 5–6, Pasal 3A, Pasal 4, Pasal 4A)
PMK 71/PMK.03/2022 tentang PPN atas Penyerahan JKP Tertentu — JDIH Kementerian Keuangan
PMK 131/2024: Tarif PPN Sebelas-Dua Belas — Direktorat Jenderal Pajak
Siaran Pers PP 49/2022 tentang fasilitas PPN dibebaskan — Direktorat Jenderal Pajak
Siaran Pers PPN PMSE: kriteria pemungut produk digital luar negeri — Direktorat Jenderal Pajak, 20 Februari 2024
Landasan teori PPN, BKP, dan JKP — Repositori Universitas Kristen Petra
Materi Ajar PPN: Jasa Kena Pajak dan Jasa Tidak Dikenai PPN — FEB Universitas Islam Malang
Surooya, N. & Furqon, I. K. — Analisis Dampak Kenaikan Tarif PPN 12% Berdasarkan UU HPP terhadap UMKM — Jurnal RESTITUSI, FE Universitas Muslim Indonesia
PMK Omnibus Rilis, Tarif PPN atas 5 Jasa Tertentu Tetap 1,1 Persen — DDTCNews
Pengertian Penyerahan BKP dan JKP dalam UU PPN — DDTCNews
Langganan Netflix, Spotify, YouTube Premium Kena PPN: Ini Kata DJP — Pajak.com
Komentar (0)
Artikel Terkait Lainnya
 Pajak
Wajib Pajak yang Sudah Melunasi Sanksi SKPKB Tidak Bisa Ajukan PSA
Direktorat Jenderal Pajak (DJP) memberikan penegasan penting bagi dunia usaha dan wajib pajak di Indonesia. Wajib pajak yang telah melunasi pokok pajak beserta sanksi administrasi dalam Surat Ketetapa...
 Pajak
SKPKB Adalah? Arti, Jenis Surat Ketetapan Pajak, dan Batas Waktu Bayarnya
SKPKB (Surat Ketetapan Pajak Kurang Bayar) adalah surat dari Direktorat Jenderal Pajak yang menetapkan bahwa pajak Anda ternyata kurang dibayar. Isinya memuat pokok pajak, kredit pajak, kekurangan bay...
 Pajak
Denda SPT Bisa Dihapus? Ini Syarat dan Cara Mengajukannya di Coretax
Ya, denda pajak bisa dihapus. Pasal 36 ayat (1) huruf a UU KUP memberi hak kepada wajib pajak untuk mengajukan pengurangan atau penghapusan sanksi administrasi yang timbul karena kekhilafan, bukan kes...