Mengenal Pajak Sarang Burung Walet: Komoditas Unik, Pajaknya Pun Spesifik
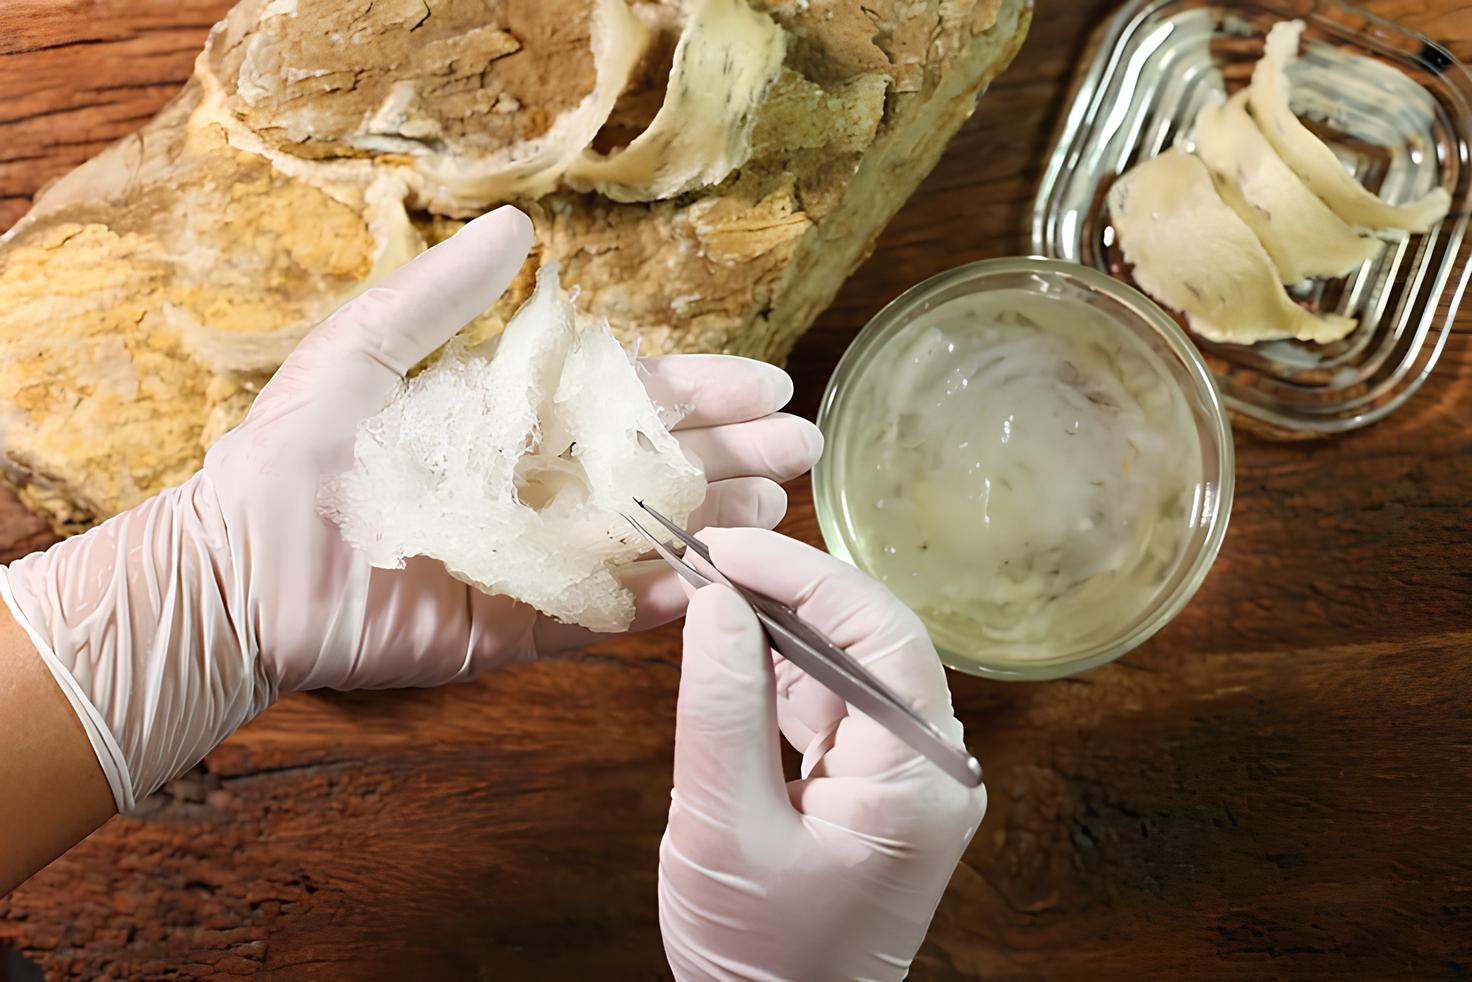
Sarang burung walet termasuk salah satu komoditas unggulan bernilai tinggi yang banyak diminati, baik di pasar domestik maupun internasional. Selain dikenal memiliki manfaat kesehatan, sarang walet juga punya nilai budaya yang kuat. Sebagai salah satu produsen utama, Indonesia memiliki potensi besar dalam mengembangkan sektor usaha sarang walet, tidak hanya dari sisi ekspor, tetapi juga sebagai sumber penerimaan daerah melalui pemungutan pajak.
Dasar Hukum Pajak Sarang Burung Walet
Pemungutan Pajak Sarang Burung Walet telah diatur dalam Undang-Undang Nomor 28 Tahun 2009 tentang Pajak Daerah dan Retribusi Daerah (UU PDRD). Ketentuan ini kemudian disesuaikan melalui Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD).
Dalam aturan tersebut ditegaskan bahwa Pajak Sarang Burung Walet termasuk jenis pajak daerah yang dikelola oleh pemerintah kabupaten/kota.
Objek Pajak Sarang Burung Walet
Objek Pajak Sarang Burung Walet adalah pengambilan dan/atau pengusahaan sarang burung walet. Yang dimaksud dengan burung walet di sini adalah satwa dari marga Collocalia, seperti:
- Collocalia fuchliap haga (walet sarang putih)
- Collocalia maxima (walet sarang hitam)
- Collocalia esculanta (walet sapi)
- Collocalia linchi (walet sriti)
Pajak Sarang Burung Walet ini dipungut dan diatur oleh pemerintah kabupaten/kota sesuai ketentuan Pasal 4 ayat (2) huruf g UU HKPD. Namun, ada beberapa pengecualian yang tidak dikenakan pajak, yaitu:
- Pengambilan sarang burung walet yang sudah dikenakan Penerimaan Negara Bukan Pajak (PNBP)
- Kegiatan pengambilan dan/atau pengusahaan sarang walet lainnya yang dikecualikan berdasarkan peraturan daerah.
Subjek dan Wajib Pajak
Sesuai Pasal 77 UU HKPD, yang menjadi subjek dan wajib pajak sarang burung walet adalah orang pribadi atau badan yang melakukan pengambilan dan/atau mengusahakan sarang burung walet.
Tarif dan Dasar Pengenaan Pajak
Berdasarkan Pasal 79 UU HKPD,
- Tarif Pajak Sarang Burung Walet ditetapkan paling tinggi 10%, dan diatur lebih lanjut dengan peraturan daerah.
- Dasar pengenaan pajaknya adalah nilai jual sarang burung walet.
Nilai jual dihitung berdasarkan:
Harga pasaran umum sarang walet yang berlaku di daerah × volume sarang walet yang diambil atau diusahakan.
Contoh Perhitungan
Sumarni memiliki usaha budidaya sarang walet di Kebumen, Jawa Tengah. Dalam satu periode, burung walet jenis sriti yang ia pelihara menghasilkan 20 kg sarang walet. Harga pasaran sarang walet sriti di wilayah tersebut adalah Rp15.000.000 per kg. Berdasarkan peraturan daerah yang berlaku, tarif Pajak Sarang Burung Walet ditetapkan sebesar 10%.
Maka perhitungannya:
DPP Pajak Sarang Walet = Harga Pasaran Umum × Volume
= Rp15.000.000 × 20 kg = Rp300.000.000
Pajak Terutang = DPP Pajak Sarang Walet × Tarif Pajak
= Rp300.000.000 × 10% = Rp30.000.000
Melalui Pajak Sarang Burung Walet, pemerintah daerah mendapatkan tambahan pendapatan asli daerah (PAD) sekaligus mendorong penertiban usaha di sektor ini. Bagi pelaku usaha walet, memahami aturan ini berarti bukan hanya patuh hukum, tapi juga ikut berkontribusi pada pembangunan daerah. Karena pada akhirnya, bisnis yang baik adalah bisnis yang tumbuh bersama tanggung jawab pajaknya.
Penulis: Amrina Yulfajar & Icha Audy
Editor: Agnes Ade Arsya
Image Source: Pinterest
Komentar (0)
Artikel Terkait Lainnya
 Pajak
Wajib Pajak yang Sudah Melunasi Sanksi SKPKB Tidak Bisa Ajukan PSA
Direktorat Jenderal Pajak (DJP) memberikan penegasan penting bagi dunia usaha dan wajib pajak di Indonesia. Wajib pajak yang telah melunasi pokok pajak beserta sanksi administrasi dalam Surat Ketetapa...
 Pajak
SKPKB Adalah? Arti, Jenis Surat Ketetapan Pajak, dan Batas Waktu Bayarnya
SKPKB (Surat Ketetapan Pajak Kurang Bayar) adalah surat dari Direktorat Jenderal Pajak yang menetapkan bahwa pajak Anda ternyata kurang dibayar. Isinya memuat pokok pajak, kredit pajak, kekurangan bay...
 Pajak
Denda SPT Bisa Dihapus? Ini Syarat dan Cara Mengajukannya di Coretax
Ya, denda pajak bisa dihapus. Pasal 36 ayat (1) huruf a UU KUP memberi hak kepada wajib pajak untuk mengajukan pengurangan atau penghapusan sanksi administrasi yang timbul karena kekhilafan, bukan kes...