Mulai Kena Pajak! Pengusaha Konstruksi Wajib Tahu Aturan PPN atas Alat Berat
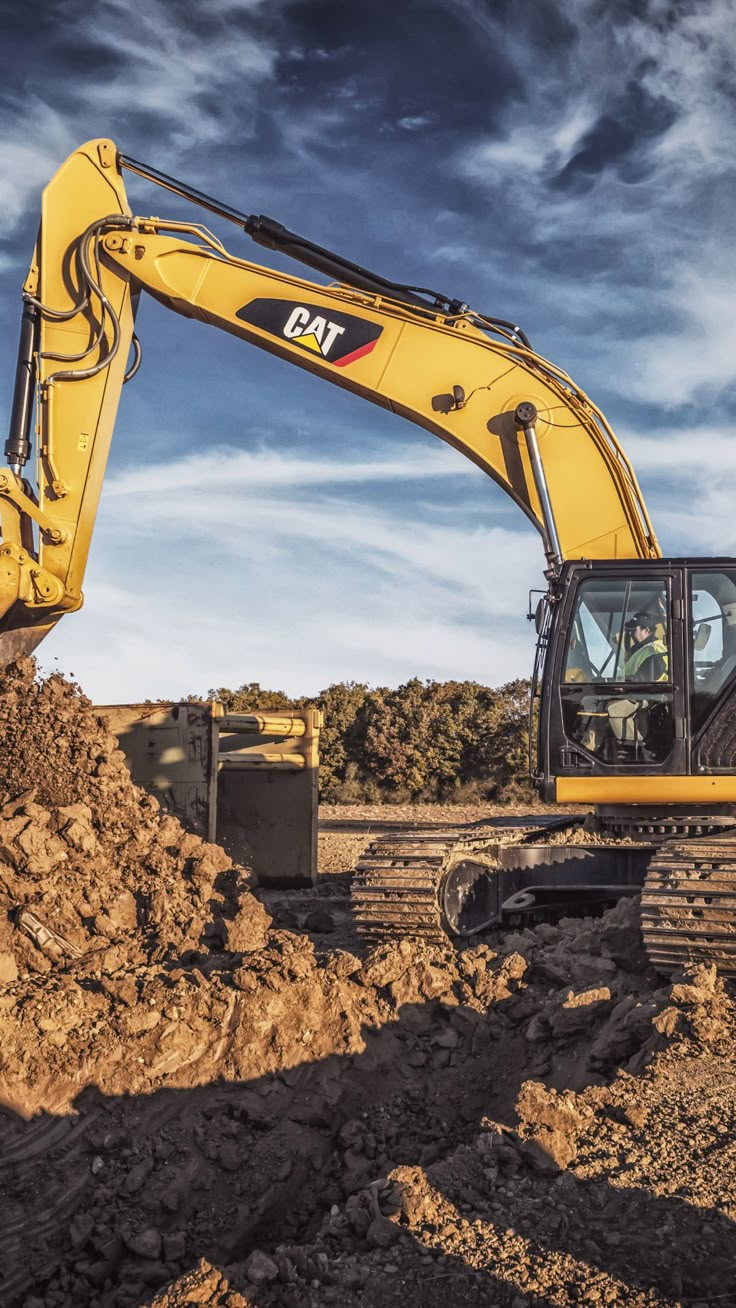
Pengusaha konstruksi wajib memperhatikan aturan baru mengenai pengenaan pajak atas kepemilikan dan penguasaan alat berat. Ketentuan ini penting karena berdampak langsung pada biaya operasional, sekaligus memastikan kepatuhan usaha terhadap regulasi perpajakan yang berlaku.
Pajak Alat Berat (PAB) pertama kali diatur dalam Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah (UU HKPD). Pengelolaan dan pemungutannya berada di bawah kewenangan pemerintah provinsi. Ketentuan lebih lanjut dijabarkan dalam Peraturan Pemerintah Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah (PP 35/2023).
Sebelumnya, alat berat termasuk objek Pajak Kendaraan Bermotor (PKB) berdasarkan UU Nomor 28 Tahun 2009. Namun, Putusan Mahkamah Konstitusi Nomor 15/PUU-XV/2017 menegaskan bahwa alat berat bukan kendaraan bermotor. Sejak itu, statusnya dipisahkan dan dikenakan pajak tersendiri melalui PAB.
Objek Pajak Alat Berat
Berdasarkan Pasal 17 ayat (1) UU HKPD, PAB dikenakan atas kepemilikan dan/atau penguasaan alat berat oleh individu maupun badan usaha. Alat berat yang dimaksud adalah peralatan yang dirancang khusus untuk pekerjaan konstruksi, pertambangan, perkebunan, atau kehutanan. Umumnya, alat berat menggunakan motor dengan atau tanpa roda, tidak melekat permanen di satu tempat, dan beroperasi di area tertentu. Contoh alat berat yang termasuk objek PAB antara lain:
- Excavator
- Bulldozer
- Crane
- Loader
- Backhoe
- Motor grader
- Dump truck
- Compactor
- Roller
- Hydraulic Static Pile Driver (HSPD)
- Asphalt sprayer and finisher
- Diesel hammer
- Scraper, dan lainnya
Pengecualian PAB
Tidak semua kepemilikan alat berat dikenakan pajak. Pasal 17 ayat (2) UU HKPD memberikan pengecualian untuk:
- Alat berat milik pemerintah pusat, pemerintah daerah, TNI, dan Polri
- Alat berat milik kedutaan, konsulat, perwakilan negara asing, atau lembaga internasional yang mendapat fasilitas pembebasan pajak berdasarkan asas timbal balik
- Kepemilikan alat berat lain yang diatur lebih lanjut melalui peraturan daerah
Tarif dan Dasar Pengenaan
Tarif PAB ditetapkan melalui peraturan daerah dengan batas maksimal 0,2%.
Dasar pengenaan pajaknya adalah nilai jual alat berat, yang dihitung berdasarkan harga rata-rata pasaran umum pada minggu pertama bulan Desember tahun sebelumnya. Nilai ini ditetapkan secara resmi oleh Menteri Dalam Negeri setelah mendapatkan pertimbangan dari Menteri Keuangan, dan ditinjau ulang paling lambat setiap tiga tahun.
Kapan Pajak Terutang?
PAB terutang sejak saat kepemilikan atau penguasaan alat berat secara sah. Periode pajaknya berlaku selama 12 bulan berturut-turut.
Dalam praktiknya, PAB dipungut oleh pemerintah daerah tempat alat berat digunakan atau dikuasai. Besaran pajak ditetapkan melalui Surat Ketetapan Pajak Daerah (SKPD) oleh kepala daerah atau pejabat berwenang.
Apabila alat berat hanya digunakan untuk proyek jangka pendek, PAB dapat dibayarkan sekaligus di awal. Jika kemudian terjadi force majeure, seperti bencana alam, wajib pajak dapat mengajukan restitusi atas kelebihan pembayaran.
Contoh Perhitungan
PT Kontrak Lama memiliki satu unit backhoe di Jakarta dengan nilai jual sebesar Rp2.000.000.000. Tarif PAB yang berlaku di Jakarta adalah 0,2%.
Maka, perhitungannya adalah:
PAB terutang = 0,2% × Rp2.000.000.000
= Rp4.000.000 per tahun
Pengenaan PAB menandai perubahan penting dalam mekanisme perpajakan sektor konstruksi. Alat berat kini tidak lagi diperlakukan sebagai kendaraan bermotor, melainkan dikenakan pajak khusus dengan tarif maksimal 0,2%.
Bagi pengusaha konstruksi, memahami aturan ini menjadi krusial agar tidak terjadi kesalahan hitung maupun keterlambatan pembayaran. Dengan kepatuhan sejak awal, risiko sanksi dapat dihindari, dan kelancaran operasional proyek tetap terjaga.
Penulis : Amrina Yulfajar & Icha Audy
Editor : Agnes Ade Arsya
Image Source: Pinterest
Komentar (0)
Artikel Terkait Lainnya
 Pajak
Wajib Pajak yang Sudah Melunasi Sanksi SKPKB Tidak Bisa Ajukan PSA
Direktorat Jenderal Pajak (DJP) memberikan penegasan penting bagi dunia usaha dan wajib pajak di Indonesia. Wajib pajak yang telah melunasi pokok pajak beserta sanksi administrasi dalam Surat Ketetapa...
 Pajak
SKPKB Adalah? Arti, Jenis Surat Ketetapan Pajak, dan Batas Waktu Bayarnya
SKPKB (Surat Ketetapan Pajak Kurang Bayar) adalah surat dari Direktorat Jenderal Pajak yang menetapkan bahwa pajak Anda ternyata kurang dibayar. Isinya memuat pokok pajak, kredit pajak, kekurangan bay...
 Pajak
Denda SPT Bisa Dihapus? Ini Syarat dan Cara Mengajukannya di Coretax
Ya, denda pajak bisa dihapus. Pasal 36 ayat (1) huruf a UU KUP memberi hak kepada wajib pajak untuk mengajukan pengurangan atau penghapusan sanksi administrasi yang timbul karena kekhilafan, bukan kes...