PPN Adalah? Pengertian, Tarif 12%, dan Cara Hitungnya untuk Bisnis Owner
Jawaban singkat: PPN (Pajak Pertambahan Nilai) adalah pajak yang dikenakan atas konsumsi barang dan jasa di dalam negeri, dipungut bertahap di setiap mata rantai jual-beli oleh Pengusaha Kena Pajak (PKP). Tarif PPN yang berlaku sejak 2025 adalah 12%, tetapi untuk barang dan jasa non-mewah beban efektifnya tetap 11% karena dihitung dari 11/12 harga jual.
Pernah lihat struk belanja yang mencantumkan "PPN 12%", tapi saat dihitung ulang angkanya justru setara 11%? Anda tidak salah hitung. Di situlah banyak pemilik bisnis mulai bingung: sebenarnya PPN itu berapa, siapa yang menanggung, dan kapan bisnis wajib memungutnya?
Kabar baiknya, logika PPN jauh lebih sederhana daripada kesannya. Sesuai tagline kami, Accounting is Fun, Accounting is Easy, artikel ini membedah PPN dari nol: mulai dari artinya, tarifnya, transaksi apa saja yang kena, dan barang apa yang justru tidak kena. Semua dengan contoh angka yang bisa langsung Anda praktikkan.
PPN Itu Artinya Apa?
PPN adalah pajak atas konsumsi Barang Kena Pajak (BKP) dan Jasa Kena Pajak (JKP) di dalam daerah pabean Indonesia. Dasarnya adalah UU No. 8 Tahun 1983 tentang PPN, yang terakhir diubah lewat UU No. 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
Yang menanggung PPN adalah konsumen akhir. Yang memungut dan menyetorkannya ke negara adalah penjual yang sudah dikukuhkan sebagai Pengusaha Kena Pajak (PKP).
Analogi: uang titipan di laci kasir
Bayangkan Anda dititipi amplop oleh teman untuk diserahkan ke orang lain. Amplop itu ada di tangan Anda, tapi isinya bukan milik Anda. PPN bekerja persis seperti itu. Saat pembeli membayar Rp111.000 untuk barang seharga Rp100.000, uang Rp11.000 itu hanya “mampir” di kas bisnis Anda sebelum disetor ke negara.
Seringkali kesalahan klasik pemilik bisnis pemula adalah uang PPN ikut terpakai untuk operasional, lalu kaget saat jatuh tempo penyetoran.
Kenapa disebut “pertambahan nilai”?
Karena yang dipajaki di setiap tahap hanyalah nilai tambahnya. Kita ambil contoh rantai produksi kaos (tarif efektif 11%):
| Tahap | Harga jual (sebelum PPN) | PPN Keluaran | PPN Masukan (dikreditkan) | PPN yang disetor |
| Supplier kain → konveksi | Rp10.000.000 | Rp1.100.000 | Rp0 | Rp1.100.000 |
| Konveksi → butik | Rp25.000.000 | Rp2.750.000 | Rp1.100.000 | Rp1.650.000 |
| Butik → konsumen akhir | Rp40.000.000 | Rp4.400.000 | Rp2.750.000 | Rp1.650.000 |
| Total ke negara | Rp4.400.000 | |||
Total setoran Rp4.400.000 sama persis dengan 11% dari harga akhir Rp40.000.000. Setiap pelaku hanya membayar pajak atas nilai yang ia tambahkan, ibarat lari estafet: tongkatnya berpindah tangan, tetapi garis finisnya tetap satu, yaitu konsumen akhir.
Ciri utama PPN
- Pajak tidak langsung: beban ditanggung konsumen, administrasinya oleh penjual.
- Pajak objektif: dikenakan karena transaksinya, bukan karena siapa orangnya.
- Bertingkat tapi tidak berganda: dipungut di tiap tahap, tetapi PPN Masukan boleh dikreditkan sehingga tidak terjadi pajak atas pajak.
- Atas konsumsi dalam negeri: ekspor dikenai tarif 0% karena dikonsumsi di luar negeri.
Berapa Tarif PPN Sekarang?
Per Oktober 2026, tarif PPN yang tertulis dalam undang-undang adalah 12%. Namun lewat PMK 131 Tahun 2024, barang dan jasa non-mewah dihitung dari Dasar Pengenaan Pajak (DPP) nilai lain sebesar 11/12 harga jual, sehingga beban efektifnya tetap 11%. Tarif 12% penuh hanya untuk barang mewah yang juga dikenai PPnBM.
Pada 18 September 2026, Dirjen Pajak Bimo Wijayanto kembali menegaskan tidak ada rencana menaikkan beban PPN barang non-mewah menjadi 12% penuh.
Perjalanan tarif PPN di Indonesia
| Periode | Tarif | Dasar hukum |
| 1 Jan 2025 – sekarang | 12% (efektif 11% untuk non-mewah) | UU HPP + PMK 131/2024 |
| 1 Apr 2022 – 31 Des 2024 | 11% | UU HPP |
| sebelum 1 Apr 2022 | 10% | UU PPN |
UU HPP juga memberi ruang bagi pemerintah mengubah tarif dalam rentang 5% sampai 15% melalui peraturan pemerintah. Sementara itu, ekspor barang dan jasa tertentu tetap dikenai tarif 0%.
Kenapa di faktur tertulis 12%, tapi bayarnya 11%?
Analogi gampangnya seperti diskon member di kasir. Label harganya tetap, tapi angka yang ditagihkan sudah dikali faktor tertentu. Pada PPN, "label" tarifnya 12%, sedangkan "faktor"-nya adalah DPP 11/12. Hasilnya:
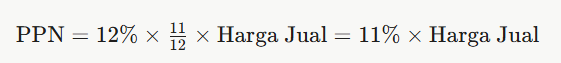
Jadi untuk pertanyaan “PPN berapa persen?”, jawaban paling akurat adalah: 12% secara hukum, 11% secara efektif untuk mayoritas transaksi bisnis.
PPN 12% Berlaku untuk Apa Saja?
PPN 12% penuh hanya berlaku untuk barang mewah yang juga menjadi objek Pajak Penjualan atas Barang Mewah (PPnBM). Selebihnya, yaitu sebagian besar barang dan jasa yang dijual bisnis sehari-hari, memakai DPP 11/12 sehingga efektif 11%.
Daftar barang mewah yang kena PPN 12% penuh
- Kendaraan bermotor tertentu yang dikenai PPnBM (PP 73/2019 jo. PP 74/2021).
- Hunian mewah, seperti rumah, apartemen, kondominium, dan town house dengan harga tertentu (PP 61/2020).
- Balon udara dan pesawat udara tanpa tenaga penggerak.
- Peluru senjata api dan senjata api lainnya, kecuali untuk keperluan negara.
- Pesawat udara, kecuali untuk keperluan negara atau angkutan udara niaga.
- Kapal pesiar, yacht, dan kapal sejenis, kecuali untuk keperluan negara atau angkutan umum.
Ada juga pengecualian: transaksi yang sejak awal punya skema DPP nilai lain atau besaran tertentu sendiri, misalnya elpiji 3 kg, emas perhiasan, kendaraan bermotor bekas, dan aset kripto, tetap menghitung PPN sesuai aturan khususnya masing-masing.
Contoh Perhitungan: Non-mewah vs mewah
| Transaksi | Harga jual | DPP | Tarif | PPN terutang |
| Laptop untuk kantor (non-mewah) | Rp10.000.000 | 11/12 × Rp10.000.000 = Rp9.166.667 | 12% | Rp1.100.000 |
| Jasa konsultan (non-mewah) | Rp50.000.000 | 11/12 × Rp50.000.000 = Rp45.833.333 | 12% | Rp5.500.000 |
| Mobil objek PPnBM (mewah) | Rp1.000.000.000 | Rp1.000.000.000 | 12% | Rp120.000.000 (belum termasuk PPnBM) |
Hack cepat: harga sudah termasuk PPN
Kalau harga di nota sudah termasuk PPN (misalnya Rp11.100.000 untuk barang non-mewah), Anda tidak perlu menebak-nebak. Cukup pakai rumus:
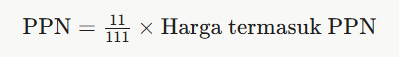
Hasilnya Rp1.100.000, dan harga sebelum pajaknya Rp10.000.000. Rumus kecil ini menyelamatkan banyak pemilik usaha saat mencocokkan nota supplier dengan faktur pajak.
PPN Dikenakan pada Transaksi Apa Saja?
Pasal 4 ayat (1) UU PPN menetapkan delapan jenis transaksi yang menjadi objek PPN. Kuncinya ada dua kata: penyerahan (jual, sewa, tukar) dan pemanfaatan (memakai barang atau jasa dari luar negeri di Indonesia).
| Objek PPN | Contoh dalam bisnis sehari-hari |
| Penyerahan BKP di dalam negeri oleh pengusaha | Distributor menjual stok sabun ke minimarket |
| Impor BKP | Toko online mengimpor aksesori ponsel dari Tiongkok |
| Penyerahan JKP di dalam negeri oleh pengusaha | Agensi digital menagih jasa kelola iklan ke klien |
| Pemanfaatan BKP tidak berwujud dari luar negeri | Perusahaan membayar royalti merek ke pemilik lisensi di luar negeri |
| Pemanfaatan JKP dari luar negeri | Langganan software atau layanan cloud dari penyedia luar negeri |
| Ekspor BKP berwujud oleh PKP | Pabrik mebel mengirim kursi rotan ke Belanda (tarif 0%) |
| Ekspor BKP tidak berwujud oleh PKP | Developer lokal menjual lisensi aplikasi ke klien luar negeri (tarif 0%) |
| Ekspor JKP oleh PKP | Jasa desain grafis untuk klien di Singapura (tarif 0%) |
Selain delapan objek itu, ada dua transaksi lain yang sering terlewat: kegiatan membangun sendiri bangunan tertentu (Pasal 16C) dan penyerahan aset yang semula tidak untuk dijual, misalnya menjual mobil operasional bekas milik PKP (Pasal 16D).
Kapan bisnis Anda wajib memungut PPN?
Kewajiban memungut PPN melekat pada status PKP. Pengusaha dengan peredaran bruto di atas Rp4,8 miliar setahun wajib dikukuhkan sebagai PKP. Di bawah angka itu, Anda tergolong pengusaha kecil yang boleh memilih: tetap non-PKP, atau mendaftar PKP secara sukarela, biasanya karena klien korporat meminta faktur pajak.
Barang dan Jasa yang Tidak Dikenakan PPN
Ada dua kelompok yang sering tertukar: barang/jasa yang bukan objek PPN sama sekali, dan barang/jasa yang objek PPN tetapi dibebaskan. Bedanya penting untuk pembukuan, karena pada kelompok kedua PPN Masukan Anda umumnya tidak bisa dikreditkan.
Analogi sederhananya: kelompok pertama ibarat tamu yang memang tidak masuk daftar undangan, sedangkan kelompok kedua ibarat tamu undangan yang dapat tiket gratis. Sama-sama tidak bayar di pintu, tapi statusnya berbeda.
1. Bukan objek PPN (Pasal 4A UU PPN s.t.d.t.d. UU HPP)
Barang:
- Makanan dan minuman yang disajikan di hotel, restoran, rumah makan, warung, dan sejenisnya, termasuk katering, karena sudah menjadi objek pajak daerah.
- Uang, emas batangan untuk cadangan devisa negara, dan surat berharga.
Jasa:
- Jasa keagamaan.
- Jasa kesenian dan hiburan yang menjadi objek pajak daerah.
- Jasa perhotelan yang menjadi objek pajak daerah.
- Jasa yang disediakan pemerintah dalam rangka menjalankan pemerintahan secara umum.
- Jasa penyediaan tempat parkir yang menjadi objek pajak daerah.
- Jasa boga atau katering.
2. Objek PPN yang dibebaskan (fasilitas PP 49/2022)
- Barang kebutuhan pokok: beras, gabah, jagung, sagu, kedelai, garam, daging, telur, susu, buah-buahan, sayur-sayuran, dan gula konsumsi.
- Jasa: pelayanan kesehatan medis, pelayanan sosial, pendidikan, keuangan, asuransi, angkutan umum, tenaga kerja, dan penyiaran non-iklan.
- Lainnya: buku pelajaran dan kitab suci, vaksin polio, listrik dan air bersih (dengan batas tertentu), mesin dan peralatan pabrik tertentu, serta hasil kelautan dan perikanan.
Soal "tidak dikenakan PPN, kecuali…"
Pola soal ujian Brevet atau SKT ini menjebak karena opsinya mirip. Triknya: cari satu opsi yang merupakan barang atau jasa umum yang diperdagangkan bisnis biasa.
Contoh:
Berikut adalah barang yang tidak dikenakan PPN, kecuali…
a. Makanan di restoran
b. Uang
c. Surat berharga
d. Pakaian jadi
Jawaban:
d. Pakaian jadi adalah BKP biasa, sehingga dikenai PPN dengan tarif efektif 11%.
Checklist PPN untuk Bisnis Owner
Sebelum menutup artikel ini, cek lima hal berikut di bisnis Anda:
- Omzet setahun sudah mendekati atau melewati Rp4,8 miliar? Siapkan pengukuhan PKP.
- Produk atau jasa Anda termasuk BKP/JKP biasa, barang mewah, bukan objek PPN, atau fasilitas dibebaskan?
- Faktur pajak sudah memakai tarif 12% dengan DPP 11/12 untuk transaksi non-mewah?
- Uang PPN Keluaran dipisahkan dari kas operasional, agar tidak terpakai sebelum disetor?
- Faktur PPN Masukan dari supplier disimpan rapi supaya bisa dikreditkan?
FAQ Seputar PPN
PPN itu artinya apa? PPN atau Pajak Pertambahan Nilai adalah pajak atas konsumsi barang dan jasa di dalam negeri yang dipungut penjual berstatus PKP dan ditanggung konsumen akhir.
Berapa pajak PPN sekarang? Tarif PPN saat ini 12%. Untuk barang dan jasa non-mewah, PPN dihitung dari 11/12 harga jual sehingga efektif 11%.
PPN 12% berlaku untuk apa saja? PPN 12% penuh berlaku untuk barang mewah objek PPnBM, seperti kendaraan bermotor tertentu, hunian mewah, pesawat pribadi, dan kapal pesiar.
Apakah UMKM wajib memungut PPN? Tidak, selama omzetnya belum melebihi Rp4,8 miliar setahun dan tidak memilih menjadi PKP secara sukarela.
Apa beda PPN dengan PPh? PPN dikenakan atas transaksi konsumsi, sedangkan PPh dikenakan atas penghasilan. Satu transaksi bisa terkena keduanya.
Penutup
PPN pada dasarnya hanyalah uang titipan konsumen yang singgah sebentar di kas bisnis Anda. Begitu logika "titipan" dan "nilai tambah" ini dipahami, menghitung, memungut, dan menyetorkan PPN jadi jauh lebih ringan. Accounting is Fun, Accounting is Easy.
Ingin praktik langsung membuat faktur dan menghitung PPN Masukan-Keluaran? Ikuti webinar gratis Accounting Hack, gabung kelas Perpajakan di Accountant Boss Academy, atau jadwalkan konsultasi dengan tim kami lewat WhatsApp.
Penulis: Agnes Ade Arsya, S.Ak.
Editor: Amrina Yulfajar, S.E., M.M., Ak
Reviewer: Icha Audyy (Riza Audi Rizky, S.E., BKP.)
Image Source: Magnific
Sumber:
UU No. 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan — JDIH BPK RI
PMK 131/2024: Tarif PPN Sebelas-Dua Belas — Direktorat Jenderal Pajak, 6 Januari 2025
Siaran Pers PP 49/2022 tentang fasilitas PPN dibebaskan — Direktorat Jenderal Pajak, 15 Desember 2022
Analisis hukum PPN 12% dan DPP nilai lain — JDIH Pemerintah Aceh
Surooya, N. & Furqon, I. K. — Analisis Dampak Kenaikan Tarif PPN 12% Berdasarkan UU HPP terhadap Kelangsungan Usaha UMKM di Indonesia — Jurnal RESTITUSI, FE Universitas Muslim Indonesia
Training PPN Terbaru Berdasarkan PMK 131 Th 2024 dan Pembuatan Faktur Pajak pada Coretax — Jurnal Abimana, Politeknik Negeri Lampung
Kemenkeu rilis aturan PPN 12 persen hanya dikenakan terhadap barang mewah — ANTARA
Tarif PPN dan daftar barang/jasa tidak kena PPN — Hukumonline, 19 November 2024
Pajak terbaru September 2026: PPN 11% tidak naik — Journal Arta, 28 September 2026
Komentar (0)
Artikel Terkait Lainnya
 Pajak
Wajib Pajak yang Sudah Melunasi Sanksi SKPKB Tidak Bisa Ajukan PSA
Direktorat Jenderal Pajak (DJP) memberikan penegasan penting bagi dunia usaha dan wajib pajak di Indonesia. Wajib pajak yang telah melunasi pokok pajak beserta sanksi administrasi dalam Surat Ketetapa...
 Pajak
SKPKB Adalah? Arti, Jenis Surat Ketetapan Pajak, dan Batas Waktu Bayarnya
SKPKB (Surat Ketetapan Pajak Kurang Bayar) adalah surat dari Direktorat Jenderal Pajak yang menetapkan bahwa pajak Anda ternyata kurang dibayar. Isinya memuat pokok pajak, kredit pajak, kekurangan bay...
 Pajak
Denda SPT Bisa Dihapus? Ini Syarat dan Cara Mengajukannya di Coretax
Ya, denda pajak bisa dihapus. Pasal 36 ayat (1) huruf a UU KUP memberi hak kepada wajib pajak untuk mengajukan pengurangan atau penghapusan sanksi administrasi yang timbul karena kekhilafan, bukan kes...