Apa Itu SPP-TDLN? Sistem Baru Pungut PPN Transaksi Digital Luar Negeri
Ringkasnya: SPP-TDLN (Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri) adalah sistem berbasis teknologi untuk memungut PPN atas barang dan jasa digital dari luar negeri lewat bank atau fintech tempat Anda membayar. Aturannya ada di PMK 49/2026 dan berlaku efektif sejak 25 September 2026. Ini bukan pajak baru dan tidak ada tarif baru.
Pernah langganan software desain, tools AI, atau plugin website dari luar negeri, lalu muncul potongan PPN di tagihan kartu Anda? Kemungkinan besar itu kerja SPP-TDLN.
Selama ini PPN atas layanan digital asing hanya bisa dipungut kalau platformnya mau ditunjuk sebagai pemungut PPN PMSE. Yang tidak terdaftar, lolos. SPP-TDLN menutup celah itu dengan cara cerdas: pajaknya "dicegat" di jalur pembayaran. Yuk, bedah pelan-pelan ala Accounting Hack: accounting is fun, accounting is easy.
Apa Itu SPP dalam Pajak?
Dalam konteks SPP-TDLN, SPP adalah singkatan dari "Sistem Pemungutan Pajak", yaitu sistem yang memungut pajak secara otomatis memakai teknologi. Jadi SPP-TDLN dibaca utuh sebagai Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri.
Hati-hati, singkatan SPP punya arti lain di dunia keuangan negara. Bahkan di dalam PMK 49/2026 sendiri, istilah SPP muncul dengan dua arti:
| Singkatan | Kepanjangan | Dipakai untuk |
| SPP (dalam SPP-TDLN) | Sistem Pemungutan Pajak | Sistem pemungut PPN transaksi digital luar negeri |
| SPP | Surat Permintaan Pembayaran | Dokumen anggaran negara, di PMK 49/2026 dipakai untuk membayar imbal jasa penyelenggara |
| SPP-LS | Surat Permintaan Pembayaran Langsung | Dokumen pembayaran langsung ke penerima hak |
Kalau Anda bisnis owner, arti yang relevan hanya yang pertama.
Apa Itu SPLN dan SPDN?
Dua istilah ini sering muncul di pembahasan pajak digital, termasuk saat membahas SPP-TDLN:
- SPLN (Subjek Pajak Luar Negeri): orang atau badan yang bertempat tinggal atau berkedudukan di luar Indonesia. Contohnya penyedia software, tools AI, atau platform game dari luar negeri. Di PMK 49/2026 mereka disebut Pelaku Usaha Transaksi Digital Luar Negeri.
- SPDN (Subjek Pajak Dalam Negeri): orang atau badan yang berada di Indonesia. Dalam SPP-TDLN, posisinya sebagai pemanfaat barang atau jasa, yaitu pembeli dan penanggung PPN.
Analogi gampangnya: SPLN adalah penjual di luar pagar rumah, SPDN adalah Anda yang membeli dari dalam rumah. Karena penjualnya di luar jangkauan petugas pajak Indonesia, SPP-TDLN memungut PPN-nya di "pintu pagar", yaitu saat uang Anda keluar lewat bank.
Siapa Penyelenggara SPP-TDLN?
Penyelenggara SPP-TDLN adalah PT Jalin Pembayaran Nusantara, anak usaha BUMN di bidang teknologi sistem pembayaran, yang ditetapkan lewat Perpres 68/2025. Jalin bertanggung jawab atas pengelolaan, keamanan, kerahasiaan, dan perlindungan data sistem.
Namun yang memotong PPN dari transaksi Anda bukan Jalin langsung, melainkan Penerbit yang ditunjuk sebagai Pihak Lain:
| Peran | Siapa | Tugasnya |
| Penyelenggara | PT Jalin Pembayaran Nusantara | Menjalankan sistem, mengonfirmasi transaksi kena PPN, menyetor ke kas negara, melapor SPT Masa PPN |
| Penerbit / Pihak Lain | Bank atau fintech yang ditunjuk DJP; tahap awal 5 bank Himbara dan LinkAja | Mengirim data transaksi, memungut PPN, menerbitkan dokumen pemungutan |
| Pemanfaat | Konsumen atau bisnis di Indonesia | Membayar harga yang sudah termasuk PPN |
| Pelaku usaha TDLN | Penjual digital luar negeri | Menerima pembayaran setelah dikurangi PPN |
Bank non-BUMN dan penyedia pembayaran lain akan menyusul setelah lulus tahap pengembangan dan stabilisasi sistem.
Objek, Tarif, dan Cara Kerja SPP-TDLN
Transaksi apa yang dipungut?
SPP-TDLN memungut PPN atas pemanfaatan barang digital (BKP tidak berwujud) dan jasa digital (JKP) dari luar negeri yang dibayar konsumen di Indonesia. PMK 49/2026 menyebut barang digital minimal meliputi software, multimedia, dan data elektronik, sedangkan jasa digital adalah jasa yang dikirim lewat internet dan sebagian besar berjalan otomatis.
Yang tidak dipungut lewat SPP-TDLN:
- Transaksi yang PPN-nya sudah dipungut platform yang ditunjuk sebagai pemungut PPN PMSE.
- Transaksi yang tidak dikenai PPN atau dibebaskan PPN.
Berapa tarifnya?
Tidak ada tarif baru. PPN dihitung dari harga yang sudah termasuk PPN dengan rumus:
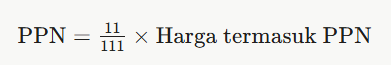
Hasilnya setara 11% dari harga sebelum pajak, sama dengan tarif efektif PPN barang dan jasa non-mewah. Contoh: tagihan tools desain Rp555.000 berarti PPN Rp55.000 dan harga jasanya Rp500.000. Transaksi dalam mata uang asing dikonversi memakai kurs pada saat konfirmasi.
Alur pemungutan
- Anda membayar layanan digital luar negeri, misalnya lewat kartu dari bank yang sudah ditunjuk.
- Bank mengirim data transaksi ke sistem SPP-TDLN paling lambat saat memberi otorisasi pembayaran.
- Penyelenggara mengonfirmasi dalam 1 hari apakah transaksi itu kena PPN. Pada saat konfirmasi inilah PPN terutang.
- Bank memungut PPN dan menyetorkannya lewat SPP-TDLN paling lama 7 hari sejak konfirmasi.
- Penyelenggara menyetor ke kas negara paling lama 7 hari kemudian dan melaporkannya dalam SPT Masa PPN.
- Anda menerima dokumen pemungutan yang kedudukannya dipersamakan dengan faktur pajak.
Hack untuk PKP: PPN dari SPP-TDLN bisa dikreditkan sebagai PPN Masukan, asalkan email atau nomor ponsel yang Anda pakai saat bertransaksi sudah terdaftar di DJP. Cek data akun Coretax Anda sebelum langganan berikutnya ditagih.
SPP-TDLN vs PPN PMSE vs Setor Sendiri
Kini ada tiga jalur PPN atas barang dan jasa dari luar negeri. Ketiganya berjalan berdampingan dan tidak saling tumpang tindih.
| Aspek | PPN PMSE | SPP-TDLN | Setor sendiri |
| Yang memungut | Platform luar negeri yang ditunjuk DJP | Bank/fintech penerbit lewat sistem PT Jalin | Pembeli di Indonesia |
| Sasaran | Platform terdaftar (mis. Netflix, Google) | Transaksi digital yang belum dipungut PMSE | Jasa/BKP tidak berwujud luar negeri di luar dua jalur lain, mis. konsultan asing |
| Kapan terutang | Saat pembayaran | Saat penyelenggara mengonfirmasi | Saat pemanfaatan |
| Bukti untuk kredit | Bukti pungut PMSE | Dokumen pemungutan SPP-TDLN | Bukti setor (kode billing) |
| Dasar hukum | PMK 60/2022 | Perpres 68/2025, PMK 49/2026 | UU PPN Pasal 3A ayat (3) |
Analogi sederhananya seperti tiga pintu tol. Mobil yang sudah bayar di gerbang pertama (PMSE) tidak ditagih lagi di gerbang kedua (SPP-TDLN). Gerbang ketiga (setor sendiri) untuk kendaraan yang lewat jalur khusus, misalnya kontrak jasa B2B lewat transfer bank biasa.
Linimasa SPP-TDLN
| Tanggal | Peristiwa |
| 1 Oktober 2026 | 6 penerbit (5 bank Himbara dan LinkAja) mulai memungut PPN |
| 25 September 2026 | SPP-TDLN resmi berlaku efektif (PENG-6/PJ/2026) |
| September 2026 | Jadwal awal 10 September ditunda karena sistem masih distabilkan |
| 20 Juli 2026 | PMK 49/2026 diundangkan dan mulai berlaku |
| 14 Juli 2026 | PMK 49/2026 ditetapkan Menteri Keuangan |
| 2025 | Perpres 68/2025 menetapkan PT Jalin Pembayaran Nusantara sebagai penyelenggara |
Tabel ini sebaiknya diperbarui setiap kali DJP menambah bank atau fintech penerbit.
Dampak SPP-TDLN untuk Bisnis Owner
- Harga langganan efektif naik sekitar 11% untuk layanan luar negeri yang sebelumnya lolos PPN, karena PPN kini ikut dipotong di jalur pembayaran.
- Ada peluang kredit pajak. Bagi PKP, dokumen pemungutan SPP-TDLN berfungsi seperti faktur pajak, jadi PPN-nya bisa mengurangi setoran PPN bulanan.
- Data transaksi makin transparan. DJP bisa memetakan transaksi digital luar negeri, termasuk data transfer dana dan remittance. Pastikan biaya langganan tercatat rapi di pembukuan.
Yang Perlu Dicek Sekarang
- Daftar semua langganan software, tools AI, dan layanan cloud luar negeri yang dibayar bisnis.
- Tandai mana yang sudah dipungut PPN PMSE dan mana yang kini masuk SPP-TDLN.
- Pastikan email dan nomor ponsel pembayaran sama dengan data di akun Coretax.
- Simpan dokumen pemungutan setiap bulan untuk dikreditkan di SPT Masa PPN.
- Pakai kartu atau rekening atas nama perusahaan, bukan pribadi, untuk transaksi bisnis.
FAQ Seputar SPP-TDLN
Apa itu SPP-TDLN? Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri, yaitu sistem berbasis teknologi untuk memungut PPN atas barang dan jasa digital luar negeri lewat bank atau fintech penerbit.
Apa itu SPP dalam pajak? Dalam SPP-TDLN, SPP berarti Sistem Pemungutan Pajak. Dalam dokumen anggaran negara, SPP juga dipakai untuk Surat Permintaan Pembayaran.
Siapa penyelenggara SPP-TDLN? PT Jalin Pembayaran Nusantara, berdasarkan Perpres 68/2025. Pemungutan di lapangan dilakukan bank dan fintech yang ditunjuk sebagai Pihak Lain.
Apa itu SPLN dan SPDN? SPLN adalah Subjek Pajak Luar Negeri, misalnya penyedia layanan digital asing. SPDN adalah Subjek Pajak Dalam Negeri, yaitu orang atau badan di Indonesia.
Apakah SPP-TDLN pajak baru? Bukan. SPP-TDLN hanya cara baru memungut PPN yang memang sudah terutang, dengan tarif efektif 11%.
Apakah transaksi Netflix atau Spotify kena dua kali? Tidak. Transaksi yang PPN-nya sudah dipungut lewat PPN PMSE tidak dipungut lagi lewat SPP-TDLN.
Penutup
SPP-TDLN mengubah satu hal penting: PPN atas layanan digital luar negeri kini tidak lagi bergantung pada kerelaan platform asing, karena dicegat langsung di jalur pembayaran. Bagi bisnis yang sudah PKP, ini justru peluang kredit pajak, asal pembukuannya rapi.
Accounting is Fun, Accounting is Easy!
Penulis: Agnes Ade Arsya, S.Ak.
Editor: Amrina Yulfajar, S.E., M.M., Ak
Reviewer: Icha Audyy (Riza Audi Rizky, S.E., BKP.)
Image Source: Magnific
Sumber:
Pemerintah Mulai Terapkan SPP-TDLN — Direktorat Jenderal Pajak, 1 Oktober 2026
Transaksi Digital Luar Negeri dan SPP-TDLN, Apa yang Perlu Dipahami Wajib Pajak? — Direktorat Jenderal Pajak
Naskah PMK Nomor 49 Tahun 2026 — Pajakku Tax Guide (Pasal 1, 5, 6, 7, 10, 12, 14)
Penentuan Subyek Pajak Luar Negeri terhadap Pemajakan Transaksi Ekonomi Digital di Indonesia — Repositori Universitas Gadjah Mada
Taxation on Digital Economy: SPLN dan SPDN — Ikatan Akuntan Indonesia
PMK 49/2026: PPN Transaksi Digital Luar Negeri Lewat SPP-TDLN — DDTCNews
SPP-TDLN Mulai Berlaku, DJP Tunjuk 5 Bank dan 1 Fintech — DDTCNews, 30 September 2026
SPP-TDLN Mulai Berlaku, 5 Himbara dan LinkAja Siap Pungut PPN — DDTCNews
Begini Penjelasan DJP soal Mekanisme Pemungutan PPN via SPP-TDLN — DDTCNews, 28 September 2026
Mengenal SPP-TDLN, Sistem Baru Pemungutan PPN Transaksi Digital Luar Negeri — Ortax
SPP-TDLN Tingkatkan Potensi Penerimaan Pajak Ekonomi Digital — Kontan, 11 September 2026
Komentar (0)
Artikel Terkait Lainnya
 Pajak
Wajib Pajak yang Sudah Melunasi Sanksi SKPKB Tidak Bisa Ajukan PSA
Direktorat Jenderal Pajak (DJP) memberikan penegasan penting bagi dunia usaha dan wajib pajak di Indonesia. Wajib pajak yang telah melunasi pokok pajak beserta sanksi administrasi dalam Surat Ketetapa...
 Pajak
SKPKB Adalah? Arti, Jenis Surat Ketetapan Pajak, dan Batas Waktu Bayarnya
SKPKB (Surat Ketetapan Pajak Kurang Bayar) adalah surat dari Direktorat Jenderal Pajak yang menetapkan bahwa pajak Anda ternyata kurang dibayar. Isinya memuat pokok pajak, kredit pajak, kekurangan bay...
 Pajak
Denda SPT Bisa Dihapus? Ini Syarat dan Cara Mengajukannya di Coretax
Ya, denda pajak bisa dihapus. Pasal 36 ayat (1) huruf a UU KUP memberi hak kepada wajib pajak untuk mengajukan pengurangan atau penghapusan sanksi administrasi yang timbul karena kekhilafan, bukan kes...